業者から外壁塗装の見積もりを出されて、手元のお金で払うかローンにするか、ローンならどれにするかで、返事が止まっていませんか。
この記事では、外壁塗装に使えるローンの選び方と、審査に通らないときの見直し方を解説します。
外壁塗装のローンでおすすめなのは家の状況と借りる額に合う種類で、商品の順位では決まりません。
- おすすめは順位でなく家の状況と借りる額で決まる
- 住宅ローンを返している人は借りている銀行の優遇を確認
- 担保なしで借りたい人は銀行のリフォームローン
- 借りる額は何社かの見積もりを並べてから決める
- 迷ったら、最大4社の見積もりを並べられるヌリカエ
借りる額は見積もりの中身で決まるので、ローンを選ぶ前に何社かの見積もりを並べておくと迷いません。
気になる月々の返済は、100万円を年3.5%・5年で借りた例で18,192円です(手数料・保証料を含まない一般的な例)。
何社かの見積もりが並ぶと借りるのはこの額までと自分で決められ、契約の前に本審査を済ませてから塗り替えに進めます。
見積もりを取っても、契約するかは自分で決められるサービスです。ヌリカエは最大4社の見積もりを比べられ、合わない会社への断りは運営事務局に連絡すればアドバイザーが代わりに伝えてくれます(お断り代行)。
借りる額を決める前に、工事の中身と金額を何社かで並べたい人には、ヌリカエが向いています。
\ 断るときはお断り代行も使える /
外壁塗装のローン 次にやることチェック

管理人:たくみ
一軒家を新築したことをきっかけに、外壁塗装やリフォームの情報を発信しています。義父が外壁塗装をした際には、複数社の見積もりを私も実際に確認しました。記事は、クラウドワークスを通じてリフォーム業界で働く方にも執筆を依頼しています。
当サイトの情報は、国土交通省、国民生活センター、消費者庁、住まいるダイヤル、住宅リフォーム推進協議会、住宅瑕疵担保責任保険協会などの公的な情報をもとにまとめています。
外壁塗装のローンでおすすめなのは?見積もりを先にそろえて選ぶ
外壁塗装のローンは、家の状況と借りる額の2つを先に決めておくと、どれを選ぶかで迷いません。
ローンの種類は家の状況と借りる額で決まる
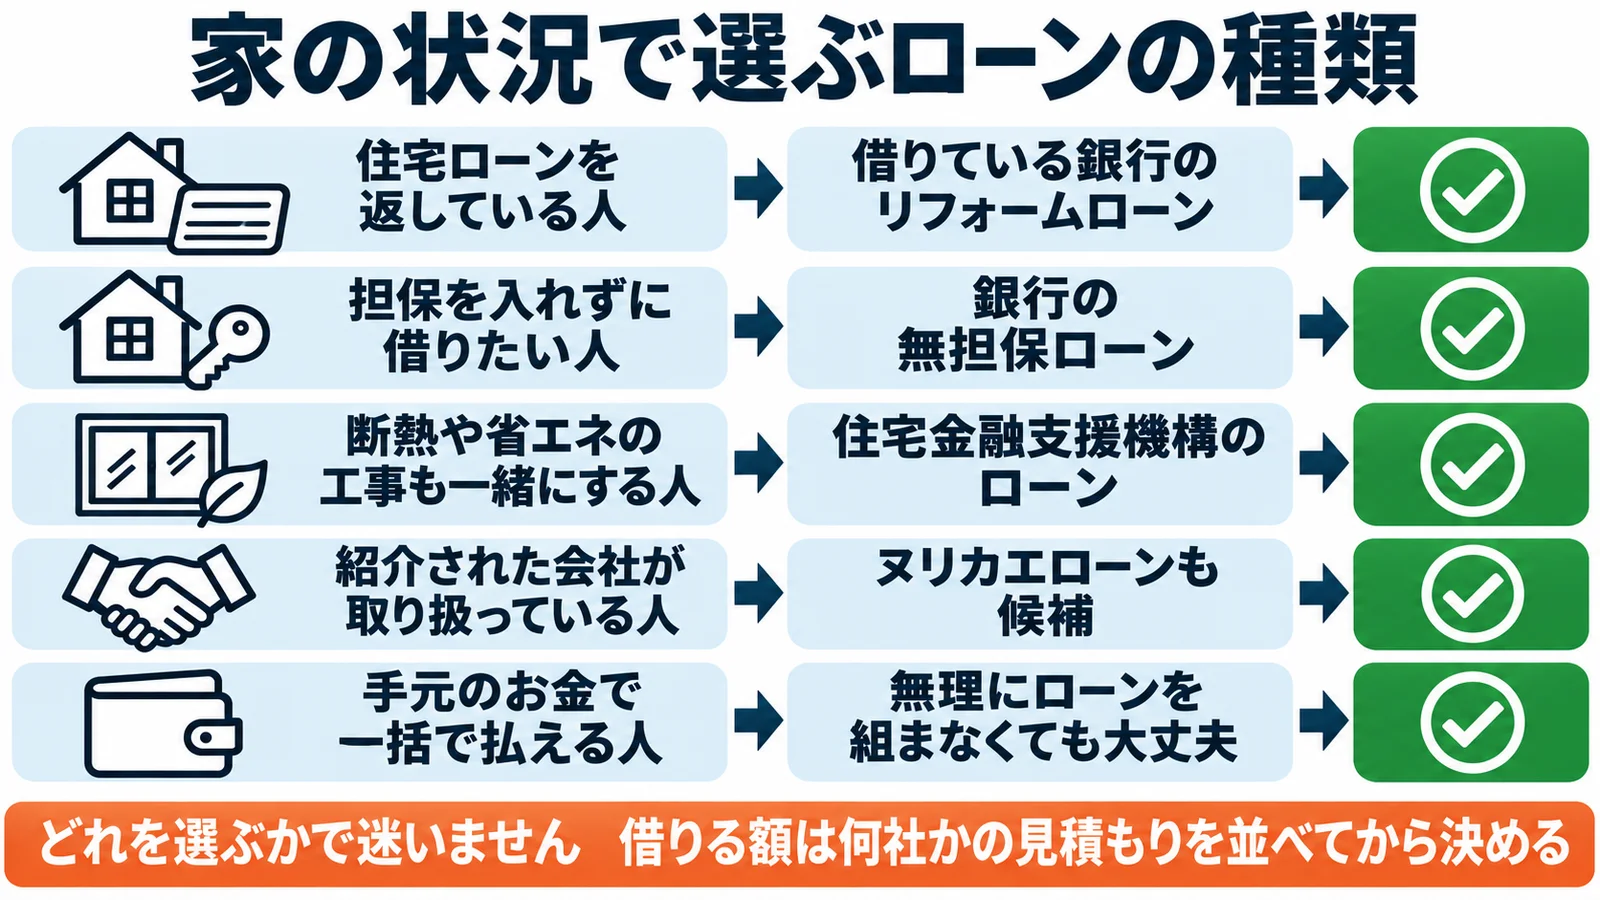
外壁塗装のローンの種類は、いまの住宅ローンと工事の中身で向くものが分かれます。
担保(返せないときに代わりに差し出す家や土地)を入れるかどうかも、借りる額しだいです。
- 住宅ローンを返している人は、借りている銀行のリフォームローン
- 担保を入れずに借りたい人は、銀行の無担保ローン
- 断熱や省エネの工事も一緒にする人は、住宅金融支援機構のローン
- ヌリカエで紹介された会社がヌリカエローンを取り扱っていれば、それも候補
住宅ローンを返している人は、りそな銀行のリフォームローンのように、住宅ローンの利用者に金利の優遇がある商品から見ていくと近道です。
外壁塗装だけの金額は担保のいらない無担保ローンの範囲に入ることが多く、家を担保にするローンは大きな工事をまとめる人に向きます。
それぞれの条件は、外壁塗装に使えるローンの4種類の表で見比べられるようにしました。
借りる額を小さくする近道は見積もりを比べること
月々の返済も、利息の合計も、申し込めるローンの幅も、大きく動かすのは借りる額です。
同じ100万円でも、年6%で10年かけて返すと、利息の合計は約332,246円にのぼります(手数料・保証料を含まない一般的な例)。
業者の提携ローンの中には借りられる額に上限がある商品もあり、ヌリカエローンは20万〜500万円です。
借りる額は、工事の中身と金額で決まります。1社の見積もりだけでは、その金額がこの家の工事に見合うかを比べようがありません。
同じ家の工事を何社かに見積もってもらう相見積もりで、工事の中身と金額の違いが見えてきます。
私も、義父が外壁塗装をしたときの見積もりを実際に見ました。
知り合いの業者に出してもらった見積もりは手書きで、内訳が分かりにくいものでした。
- ほかの会社にも見積もりを頼んで並べた
- 最初の見積もりのほうが明らかに高いと分かった
- 内訳の違いを見て、義父は納得できる会社を選べた
見積書(工事の項目・数量・単価・金額を書いた書類)の行の意味は、外壁塗装の見積書の読み方で見本つきで読めます。
一括で払える人はローンを組まなくても大丈夫
手元のお金で一括で払える人は、無理にローンを組まなくても大丈夫です。
ローンにすると、利息の分だけ総返済額(借りた額に利息を足した合計)が増えます。
| 項目 | 一括で払う | ローンで払う |
|---|---|---|
| 払う合計 | 100万円 | 約109万円 |
| 利息の合計 | なし | 約91,505円 |
「ローンを組む人が多い」と言われても、決めるのは自分の家計です。
手元に生活費の余裕を残しておきたい人は、一部だけを借りる組み方もあります。
ローン以外の手を探している人には、外壁塗装のお金が足りないときの対処法も役に立つかもしれません。
ヌリカエで最大4社の見積もりを並べて借りる額を決める
1社分の見積もりしかないと、その金額をそのまま借りる額にするしかなく、何年で組めばいいかも決めにくいままです。
ヌリカエで最大4社の見積もりを並べると、同じ家の工事の中身と金額を見比べられ、借りる額を1社の金額だけで決めずに済みます。
借りる額が決まれば、月々の上限から年数を選び、総額にも納得したうえで申し込みへ進むだけ。
- ヌリカエの加盟会社は全国5,000社以上で、住まいの地域で対応できる会社を最大4社まで紹介してもらえる
- 専門アドバイザーに工事の内容や予算を無料で相談でき、ローンを使う予定も先に話しておける
- 紹介された会社がヌリカエローンを取り扱っていれば、審査のあるヌリカエローンも選べる
見積もりを取ったあとで断ってよいか気になる人もいますが、公式のよくある質問の答えは「全く問題ありません」です。
断りの連絡は運営事務局のお断り代行に任せられ、利用料もかかりません。
ヌリカエの相談の流れは、公式ページで確認できます。
\ 最短1分入力・利用は完全無料 /
申し込んだあとの流れはヌリカエの仕組みと申し込んだあとの流れ、使った人の声はヌリカエの評判や口コミにまとめました。
外壁塗装に使えるローンは4種類:それぞれおすすめの人が違う
外壁塗装に使えるローンは、銀行の無担保ローン、家を担保にするローン、業者の提携ローン、住宅金融支援機構のローンの4種類です。
どれが向くかは、住宅ローンを返しているか、借りたい額、省エネの工事も一緒か、どこで頼むかの4つで決まります。
| 項目 | 向く人 | 条件の例 |
|---|---|---|
| 銀行の無担保ローン | 担保を入れずに借りたい | 800万円まで・1〜10年 |
| 家を担保にするローン | 大きな工事もまとめたい | 借りている銀行に相談 |
| 業者の提携ローン | 工事の窓口で手続きしたい | 借りられる額に上限がある商品も |
| ヌリカエローン | 紹介された会社が取り扱っている | 20万〜500万円・最長120回 |
| 住宅金融支援機構のローン | 断熱・省エネの工事も一緒 | 1,000万円まで・最長10年 |
家を担保にしない銀行のリフォームローン
無担保ローンは、家や土地を担保に入れずに借りられるローンで、外壁塗装だけの工事ならまず候補になる種類です。
たとえば三井住友銀行のフリーローン[リフォーム]は、担保も保証人もいりません。
- 借りられる額:10万円〜800万円
- 借りる期間:1〜10年
- 申し込める人:申込時20〜65歳・前年度の税込年収200万円以上(個人事業主は所得金額)で安定した収入がある人(年金収入のみの人は対象外)
- 金利:変動金利型
りそな銀行のリフォームローンは10万円以上1,000万円以内・1年以上15年以内で、住宅ローンの利用者には金利の優遇があります。
どちらも資金使途(借りたお金の使い道)を確かめるローンなので、工事の内容を伝えて申し込む形です。
外壁塗装が対象に入るかは、申し込む銀行の窓口で工事の中身を伝えると確かめられます(三井住友銀行は、公式ページの使い道の例に外壁・屋根も挙げています)。
家を担保にするローンは大きな額を借りたい人向け
有担保ローンは、家や土地を担保に入れて借りるローンで、大きな額をまとめて借りたい人に向きます。
30坪の家の外壁塗装の相場は、ヌリカエの公式ガイドラインで80万〜120万円が一般的な目安です。
この金額なら、三井住友銀行の無担保ローンの上限(800万円)の内に収まります。
外壁塗装だけなら、担保を入れるほどの額にならないことが多いです。屋根の葺き替えや内装もまとめて直すなど、工事の範囲が広い人が考えるローンといえます。
住宅ローンを返している人は、まず借りている銀行に、リフォームの資金をどう借りられるかを相談しましょう。
担保を入れるかどうかは、借りる額が決まってから選んでも遅くありません。
業者の提携ローンは工事の契約と一緒に申し込む
提携ローンは、工事を頼む会社を通して信販会社(分割払いを扱う会社)に申し込むローンで、工事の契約と一緒に手続きを進める形です。
銀行の窓口に出向かず、工事の打ち合わせの中で申し込めるので、手続きを1か所にまとめたい人に向きます。
工事の打ち合わせと支払いの相談を、同じ窓口で進められるローンです。外壁塗装を含むリフォーム費用の分割払いに使える商品もあります。
提携ローンの中には、借りられる額に上限がある商品も。
申し込む前に、借りたい額が上限の内に入るかと返す回数を確かめておくと、あとで組み直さずに済みます。
工事の契約と一緒に申し込む形なので、契約の前に本審査の結果を受け取る順番を業者と決めておきましょう。
ヌリカエローンは取り扱う会社で工事する人が使える
ヌリカエローンは、ヌリカエから紹介を受けた施工会社のうち、取り扱う会社で工事する人が使えるリフォームローンです。
使えるかどうかは、紹介された会社に確かめておきましょう。
- 借りられる額:20万〜500万円
- 返す回数:最長120回(10年)。回数を増やしても金利は上がらない
- 申し込める人:日本国内に住む満18歳以上70歳未満で、最終返済時80歳未満の人
- 申込者:物件の所有者の二親等(親・子・兄弟姉妹・祖父母・孫など)以内
- 連帯保証人(本人が返せないときに代わって返す人):原則不要
- 金利:実質年率3.50%〜(2026年11月16日時点・ヌリカエ公式ページ・毎月見直し)
金利は実質年率(手数料なども含めた年あたりの割合)で示され、毎月見直されるため変わることがあります。
ヌリカエローンにも審査があり、結果によっては希望どおりに借りられないこともあるので、契約の前に結果を受け取っておきましょう。
紹介を受けるところから始めたい人は、ヌリカエで地域の会社の見積もりを取り寄せると、ローンを使う予定も無料の相談で伝えられます。
住宅金融支援機構のローンは省エネ工事とセット
住宅金融支援機構のグリーンリフォームローンは、断熱性を高める工事や省エネ設備の工事が基本のローンです。
外壁塗装などほかのリフォームは、省エネリフォームと同じ額まで一緒に申し込めます(審査あり)。
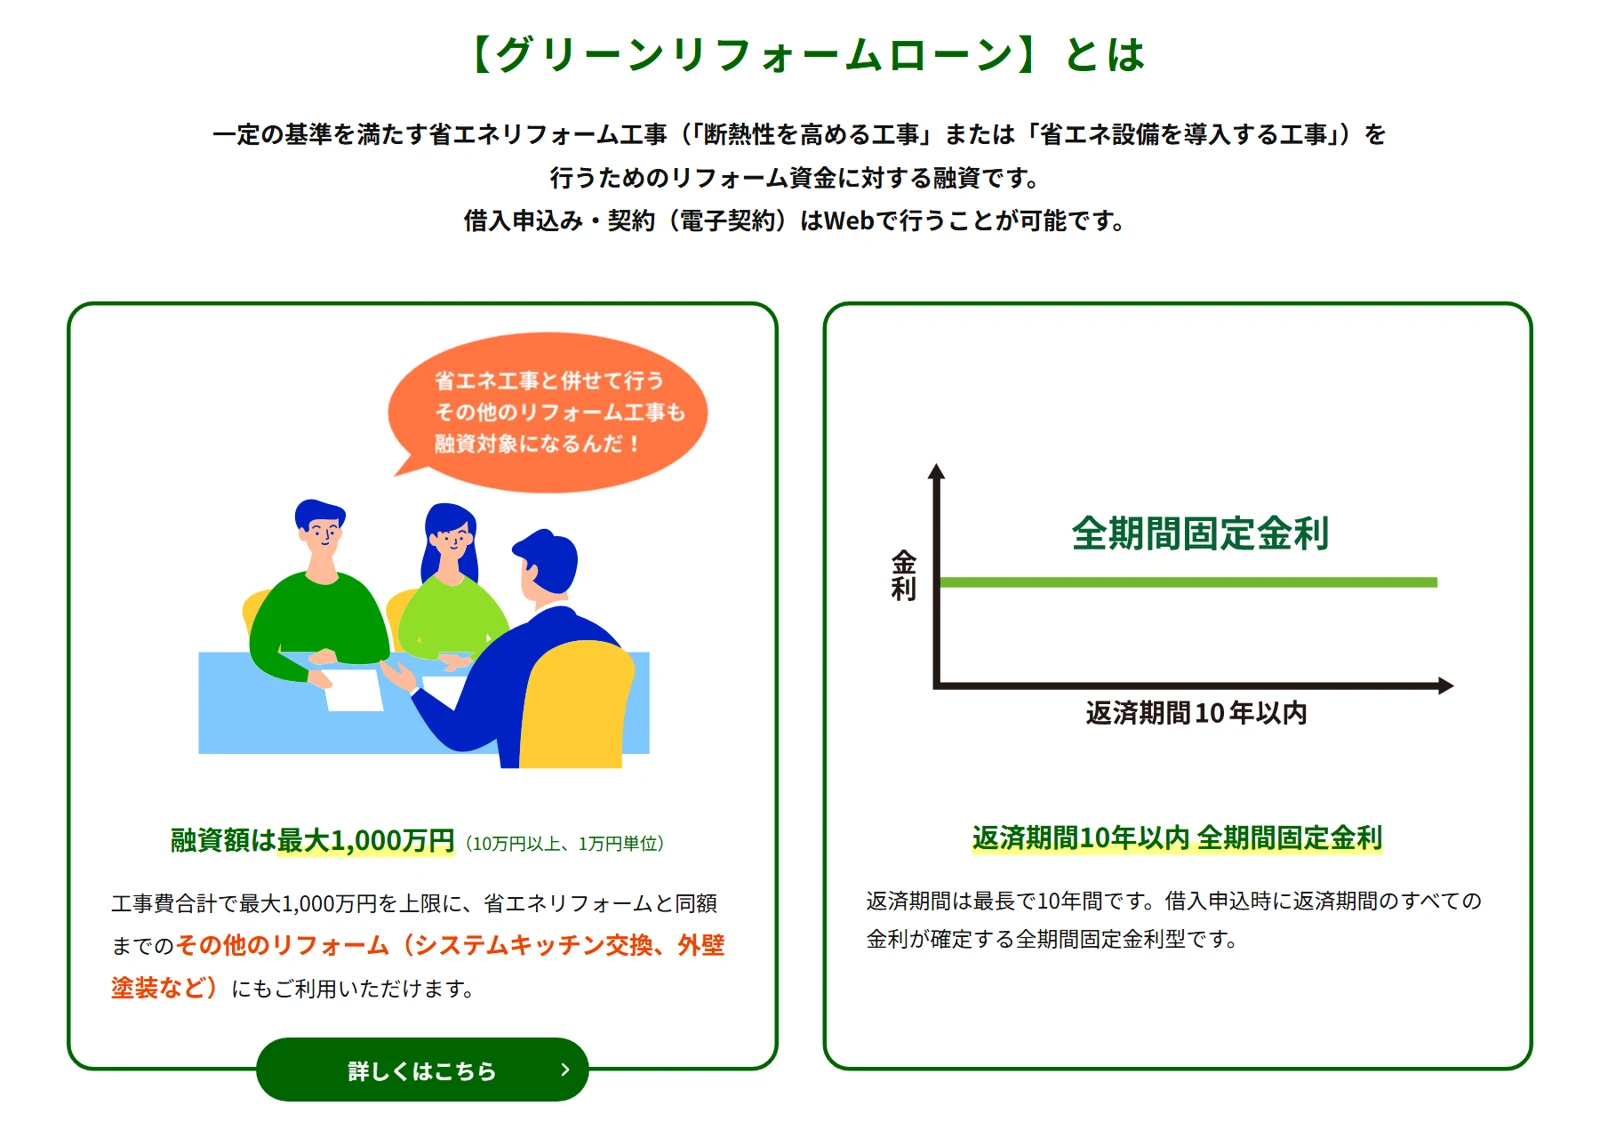
- 借りられる額:10万円以上1,000万円まで(工事費の合計が上限)
- 金利:全期間固定
- 返す期間:最長10年
- 融資手数料・担保・保証人:不要
- 工事の着工前に、適合証明(工事が基準に合うことを確かめてもらう証明)の申請が必要
外壁塗装の分は省エネリフォームと同じ額までなので、外壁塗装だけの工事には向きません。
窓や断熱の工事も一緒に考えている人は、見積もりの段階で業者に伝えておくと、適合証明の段取りまで相談できます。
外壁塗装ローンの金利と月々の返済は総額で比べるのがおすすめ
外壁塗装のローンは、月々の返済額だけでなく、利息を足した総額で比べると、年数と金利による差が見えます。
金利の目安はローンの種類で幅がある
外壁塗装のローンの金利は、担保を入れるか、どこを通して借りるかで目安が変わります。
ヌリカエのコラムが紹介している、ローンの種類ごとの金利の目安は次のとおりです。
| 項目 | 金利の目安 |
|---|---|
| 家を担保にするローン | 年1〜3% |
| 担保のいらないローン | 年3〜9% |
| リフォーム会社の提携ローン | 年3〜10% |
同じ種類でも、商品によって金利の幅は大きく違います。
ローンの金利は変わることがあるので、申し込む時点の金利は各社の公式ページで確かめましょう。
100万円を借りたときの月々と総額の早見表
100万円を元利均等返済(毎月の返す額が同じになる返し方)で借りたときの、月々の返済と利息の合計は次のとおりです。
| 項目 | 5年で返す | 10年で返す |
|---|---|---|
| 年2.5% | 月々17,747円 利息 約64,842円 | 月々9,427円 利息 約131,239円 |
| 年3.5% | 月々18,192円 利息 約91,505円 | 月々9,889円 利息 約186,630円 |
| 年4.0% | 月々18,417円 利息 約104,991円 | 月々10,125円 利息 約214,942円 |
| 年6.0% | 月々19,333円 利息 約159,968円 | 月々11,102円 利息 約332,246円 |
| 年9.0% | 月々20,758円 利息 約245,501円 | 月々12,668円 利息 約520,109円 |
同じ年3.5%でも、5年なら利息は約91,505円、10年なら約186,630円です。
年数を延ばすと月々は軽くなりますが、利息の合計はおよそ2倍に増えます。
月々の返済だけを見て年数を決めず、表の右と左を見比べて決めましょう。
月々の上限から借りる額を逆算する
「毎月これ以上は払えない」という上限を先に決めると、借りてよい額の上限が逆算できます。
| 月々の上限 | 5年で返す | 10年で返す |
|---|---|---|
| 1万円 | 約55万円 | 約101万円 |
| 1.5万円 | 約82万円 | 約152万円 |
| 2万円 | 約110万円 | 約202万円 |
たとえば月々1万円が上限の人は、年3.5%なら10年で約101万円までが目安です。
上限が先に決まっていると、年数を自分で選べます。業者に年数をすすめられたときも、月々の上限と表を並べれば迷いません。
見積もりが1社分しかない人は、何社かの見積もりを並べてから、この上限と照らし合わせてみましょう。
固定金利と変動金利は途中で金利が変わるかどうか
固定金利は借りたときの金利が最後まで変わらず、変動金利は返している途中で金利が見直される仕組みです。
- 住宅金融支援機構のグリーンリフォームローン:全期間固定
- 三井住友銀行のフリーローン[リフォーム]:変動金利型
- りそな銀行のリフォームローン:当社所定の変動金利
月々の返済を最後まで同じ額にしておきたい人は、固定金利の商品から選ぶと家計の見通しが立てやすくなります。
変動金利を選ぶ人は、金利が上がったときの月々を、早見表の一つ上の金利の行で見ておくと慌てません。
外壁塗装のローン審査で見られる年齢・収入・信用情報
外壁塗装のローンの審査は、申し込める年齢と収入の条件を満たしたうえで、信用情報をもとに各社が独自の基準で判断する仕組みです。
信用情報は、ローンやクレジットの契約と返済の記録で、信用情報機関(その記録を集めて管理する機関)が管理しています。
申し込める年齢と年収は商品ごとに決まっている
外壁塗装のローンは、申し込める年齢と収入の条件が商品ごとに公式ページで決められています。
| 項目 | 申し込める年齢 | 収入などの条件 |
|---|---|---|
| 三井住友銀行 | 申込時20〜65歳 | 前年度の税込年収200万円以上(個人事業主は所得金額)・年金収入のみは対象外 |
| りそな銀行 | 20歳以上66歳未満・完済時80歳未満 | 継続して安定した収入・保証会社の保証 |
| JAバンク | 各JA所定の資格・要件 | 各JA所定の資格・要件 |
| ヌリカエローン | 18歳以上70歳未満・完済時80歳未満 | 物件所有者の二親等以内 |
条件を満たしていても、審査はそれぞれの会社が独自の基準で行います。
JAバンクのリフォームローンは、金利などの条件が各JAで違い、地域によっては取り扱いがない場合もあるローンです。
自営業・パート・60代の人が見ておきたい条件
働き方や年齢で迷う人は、自分に当てはまる条件の行だけを公式ページで見れば足ります。
- パート・アルバイト:りそな銀行のリフォームローンは申し込める(学生と専業主婦(夫)は対象外)
- 自営業:三井住友銀行は、個人事業主は所得金額で200万円以上かを見る(現在安定した収入があること)
- 60代:ヌリカエローンは70歳未満、りそな銀行は66歳未満、三井住友銀行は65歳以下で申し込める(三井住友銀行は年金収入のみの人は対象外)
完済時の年齢に上限がある商品は、申し込む年齢が上がるほど組める年数が短くなるので、年数も一緒に見ておきましょう。
住宅金融支援機構のグリーンリフォームローンには、60歳以上の人向けの高齢者向け返済特例があります。
毎月の返済を利息だけにできる特例で、使うときは担保が必要です。
審査にかかる日数は商品によって違う
ヌリカエローンは、公式ページで審査の完了が最短即日と案内されています。
ヌリカエのコラムによると、ローンの申請から融資までは約1週間半です。
工事の契約日から逆算して申し込みましょう。グリーンリフォームローンのように、着工前に適合証明の申請が要るローンもあるためです。
工事の時期の希望は、何社かに見積もりを頼む段階で伝えておくと、審査の日数を見込んだ日程を組みやすくなります。
外壁塗装ローンが通らないときにおすすめの見直し方
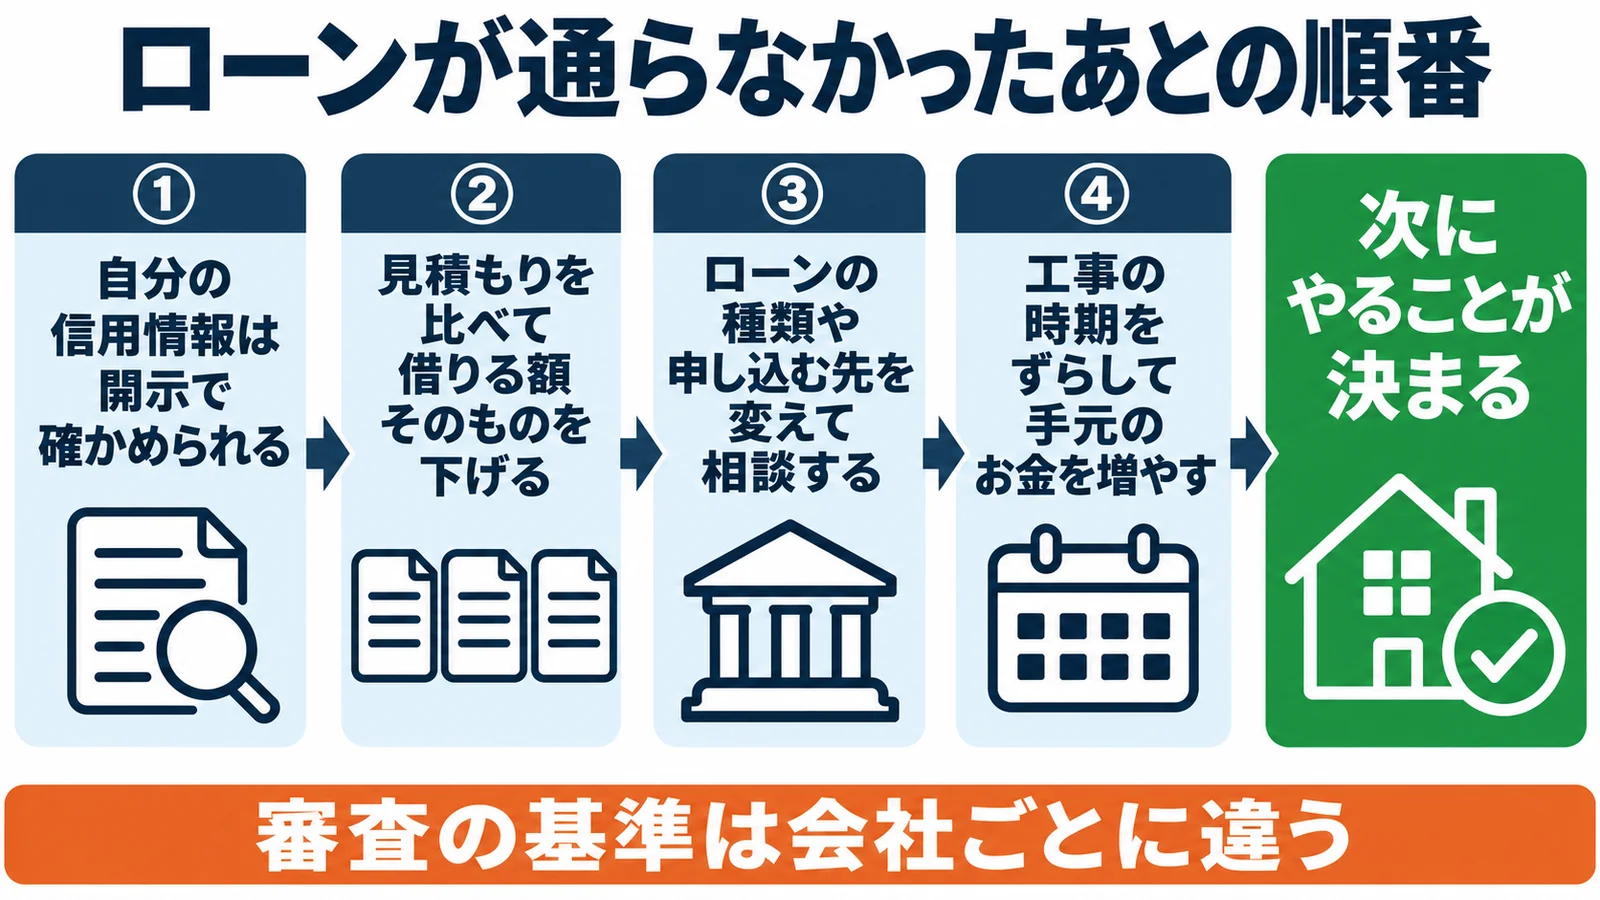
外壁塗装のローンが通らなかったときは、自分の信用情報を確かめ、借りる額と申し込む先を見直すと、次にやることが決まります。
落ちた理由は信用情報機関に聞いても分からない
信用情報機関のCICは、審査そのものを行っていないため、断られた理由をCICに聞いても分かりません。
審査は、申し込んだクレジット会社や金融機関が、それぞれ独自の基準で行っています。
理由を探すより、確かめられることと変えられることに目を向けましょう。確かめられるのは自分の信用情報、変えられるのは借りる額と申し込む先です。
審査の基準は会社ごとに違うので、1社に断られただけで、ほかの会社の結果が同じとは限りません。
自分の信用情報は開示で確かめられる
開示は、自分の信用情報を自分で見せてもらう手続きを指します。
情報開示とは、ご本人のお申込みにより、ご自身の信用情報を確認できる制度です。
出典:CIC「情報開示とは」
開示では、CICに加盟するクレジット会社などとの契約内容や支払状況が、どのように登録されているかを確かめられます。
申し込み方法や手数料はCICの公式ページに案内があるので、開示を受けてから次の申し込み先を考えましょう。
見積もりを比べて借りる額そのものを下げる
借りる額を見直すときの出発点は、工事の範囲と金額です。
工事の範囲と金額を何社かで比べると、どの項目で金額が違うのかが見えてきて、借りる額を決め直せます。
30坪の家の金額の目安は、30坪の外壁塗装の相場で確かめておきましょう。
同じ範囲・同じ条件で見積もりを頼むと、比べやすくなります。塗る範囲や塗料のグレードがそろっていないと、金額の差の理由が見えません。
手元の1社分の見積もりと並べたい人は、ヌリカエで最大4社の見積もりを取り寄せると、借りる額を見直すための見積もりがそろいます。
ローンの種類や申し込む先を変えて相談する
借りる額を見直したら、ローンの種類や申し込む先を変えて相談し直せます。
- 住宅ローンを返している人:いま借りている銀行のリフォームローン
- 地域のJAを利用している人:JAバンクのリフォームローン(各JA所定の資格・要件)
- 断熱や省エネの工事も一緒にする人:住宅金融支援機構のグリーンリフォームローン
商品ごとに申し込める年齢や収入の条件が違うので、申込条件の表で自分が当てはまる商品を先に絞っておきましょう。
工事の時期をずらして手元のお金を増やす
外壁の傷みがまだ軽い人は、工事の時期を少し先にして手元のお金を増やすと、借りる額を減らせます。
ひび割れ(クラック)や塗膜のはがれが広がっている人は、時期をずらす前に業者に見てもらいましょう。
時期を決めるときは、何社かに同じ家を見てもらい、急ぐ理由があるかどうかを見比べると判断できます。
ローン以外の工夫は、外壁塗装のお金が足りないときの5つの対処法にまとめました。
助成金が使えるかは工事の前に確かめる
助成金を使うと借りる額を減らせることもありますが、使えるケースは限られます。
- 遮熱・断熱塗料を使う工事が条件のことが多い
- 工事の前に申し込む必要がある
- 条件や金額は自治体ごとに違う
住んでいる市区町村の制度は、住宅リフォーム推進協議会の住宅リフォーム支援制度検索サイトで探せます。
自治体の助成金の情報はヌリカエのアドバイザーにも案内してもらえるので、見積もりと一緒に相談してみましょう。
条件の読み方は、外壁塗装で使える助成金の条件が詳しいです。
外壁塗装のローンは見積もり・本審査・契約の順番で組む
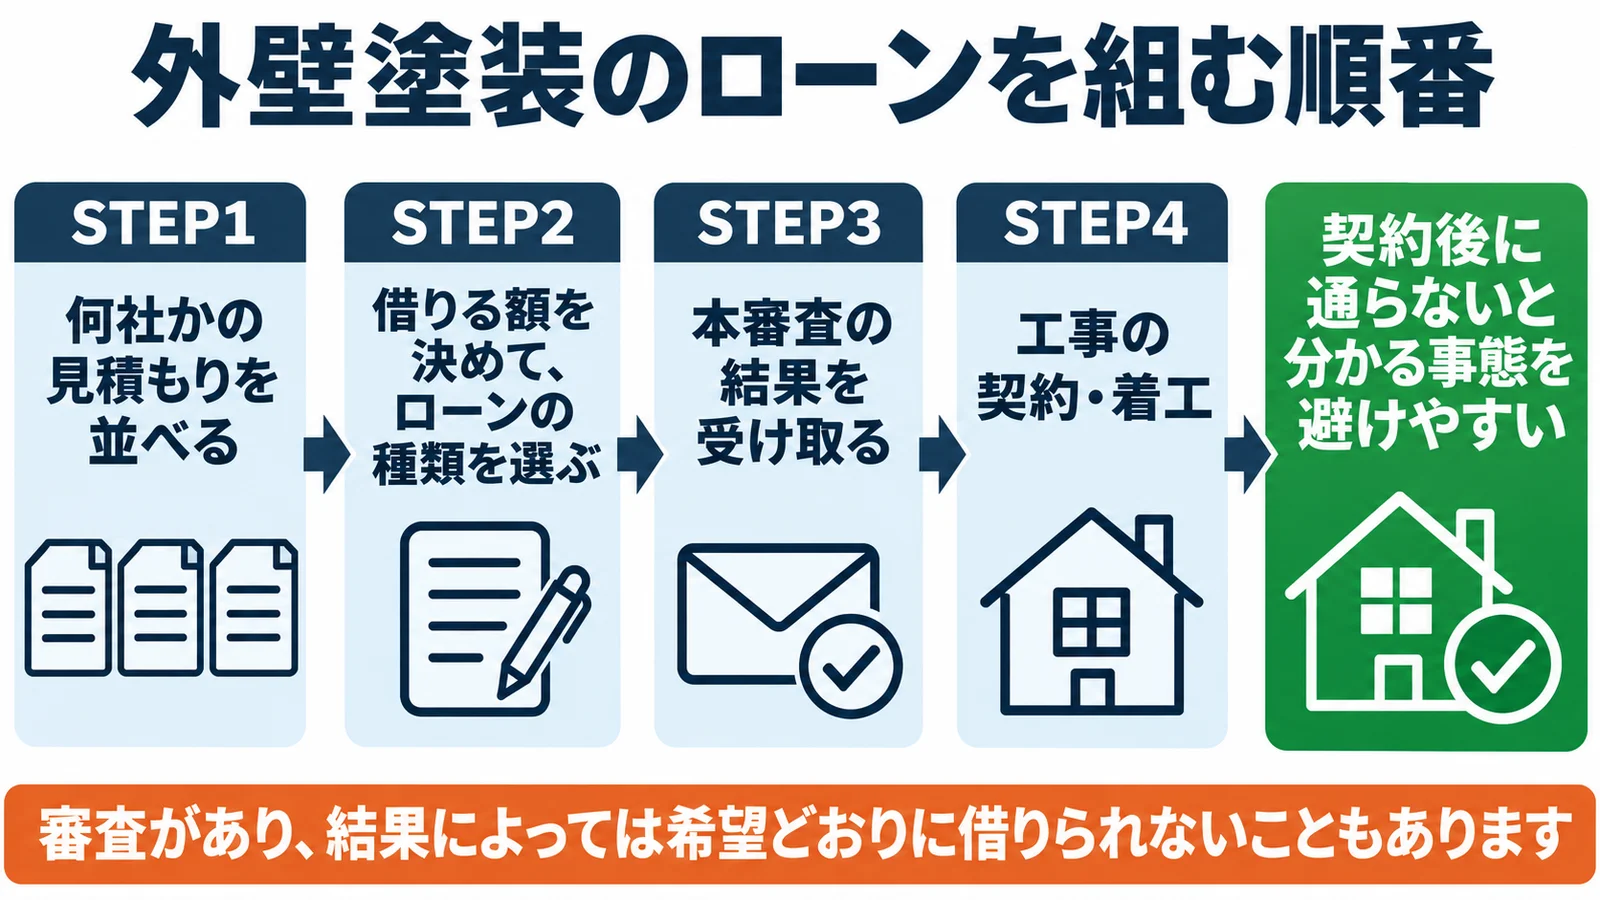
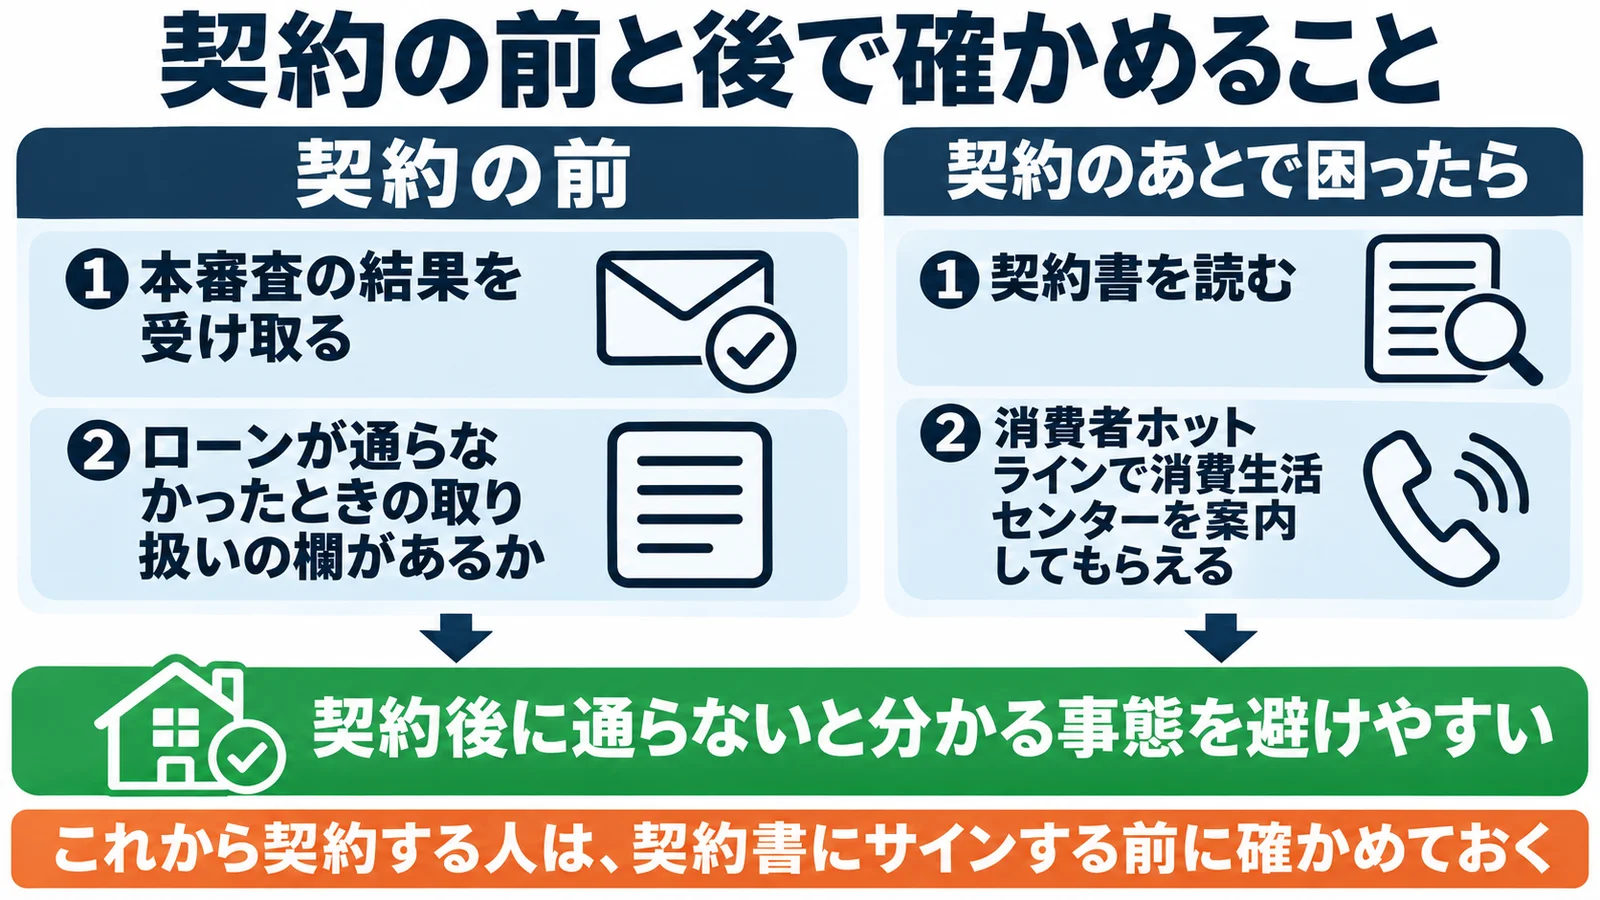
外壁塗装のローンは、見積もり、本審査、契約の順番で組みます。
本審査の結果を受け取ってから契約すれば、契約したあとで通らないと分かる事態を避けやすくなるからです。
- 何社かの見積もりを並べる
- 借りる額を決めて、ローンの種類を選ぶ
- 本審査の結果を受け取る
- 工事の契約・着工
- 月々の返済を続けて返し終える
ローンを使う予定は見積もりを頼むときに伝える
ローンで払う予定の人は、見積もりを頼むときからローンの段取りも一緒に考えておくと、あとで慌てません。
銀行のリフォームローンには、借りたお金の使い道を確かめる書類を出して申し込む商品も。
三井住友銀行のフリーローン[リフォーム]も、資金使途を確認できる書類の提出が条件です。
ワンポイント
ローンを使う予定は、見積もりを頼むときに業者へ伝えておきましょう。申し込む金融機関には、お金の使い道を確かめる書類として何を出せばいいかを先に聞いておくと、審査で慌てません。
提携ローンを使うか、自分で銀行に申し込むかもこの段階で決めておくと、見積もりと審査を並行して進められます。
契約の前に本審査の結果を受け取っておく
ローンの審査には、申し込みの前に借りられそうかを見る事前審査と、正式な書類で決める本審査があります。
事前審査に通っていても、本審査の結果を受け取ってから工事の契約に進めば、順番を間違えません。
本審査が先なら、契約したあとで通らないと分かる事態は避けやすいはずです。通らなかったときも、契約の前なので、借りる額や申し込む先を見直してから出し直せます。
業者の提携ローンは契約と一緒に申し込む形なので、本審査の結果が出る前に工事が始まらない日程かを、業者に確かめておきましょう。
業者にローンをすすめられたら一度持ち帰って比べる
業者にローンをすすめられても、その場で決めずに一度持ち帰ると、ほかの会社の見積もりやローンと比べられます。
国民生活センターが、リフォームの契約トラブルの記事で呼びかけていることの一部は、次のとおりです。
- 複数の事業者から見積もりを取る
- 費用だけでなく、工期や施工体制なども比べる
点検商法の相談事例には、「今日なら割り引く」と言われて屋根工事を契約した、という例もありました。
訪問販売で契約したときなどは、クーリング・オフ(一定の期間なら契約をやめられる決まり)が使える場合も。
クレジット契約をしている場合は、販売会社とクレジット会社に同時に通知します。
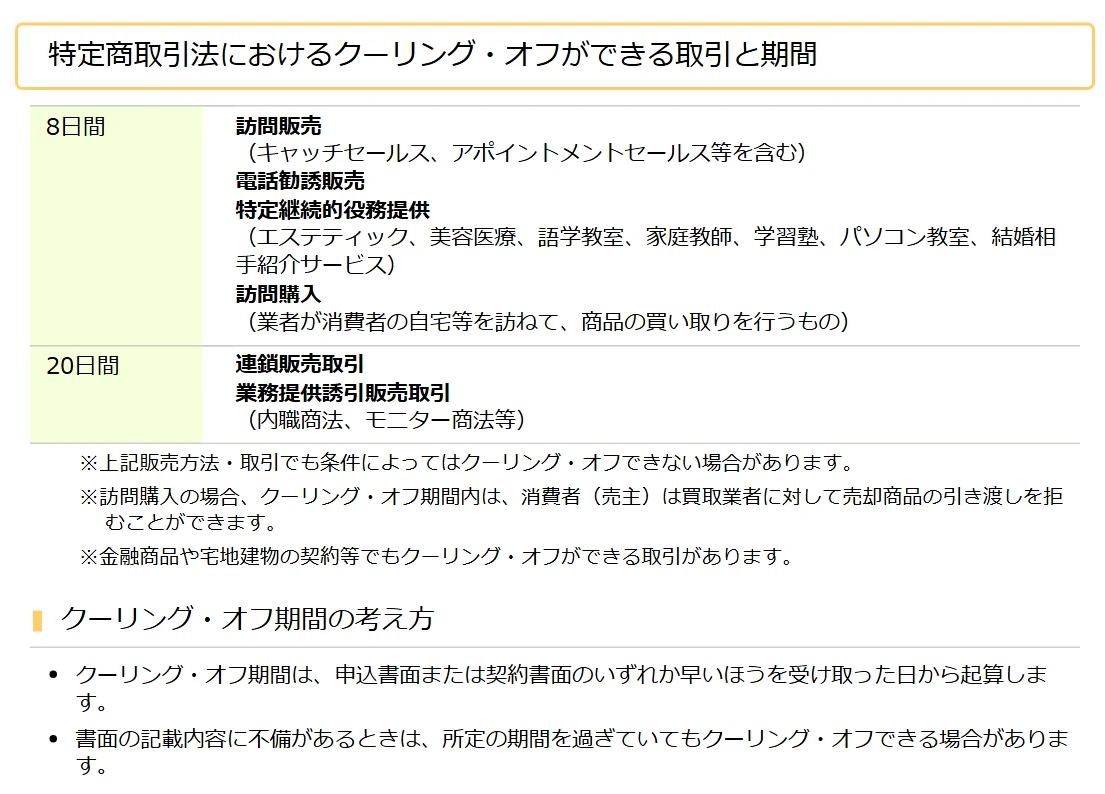
- 訪問販売の期間:8日間
- 数え始め:申込書面か契約書面の早いほうを受け取った日
- 外壁塗装に限らない一般の決まりで、取引の形や条件によってはできない場合もある
その場で決めずに比べたい人は、ヌリカエで地域の会社の見積もりを並べると、同じ条件の見積もりが手元にそろいます。
比べたあとに断るときの伝え方は、相見積もりの断り方にまとめました。
契約後にローンが通らなかったときは契約書を確かめる
契約したあとでローンが通らなかったときは、まず契約書にローンが通らなかったときの取り扱いが書かれているかを読みましょう。
- 契約書:ローンが通らなかったときの取り扱いの欄があるか
- 支払い方法:工事代金の支払いの時期と方法
- 困ったとき:消費者ホットライン(188)で、身近な消費生活センターを案内してもらえる
消費者ホットラインは、住んでいる地域の消費生活センターや相談窓口を案内してくれる窓口です。
これから契約する人は、契約書にサインする前に、この欄があるかを業者と一緒に確かめておくと迷いません。
工事のトラブル全般は、外壁塗装のトラブルと相談窓口で扱っています。
外壁塗装のローンについて知恵袋でよく見る質問
外壁塗装はローンを組んで払っても大丈夫ですか?
銀行のリフォームローンや業者の提携ローンなど、外壁塗装の費用に使えるローンはいくつもあります。月々の返済だけでなく、利息を足した総額を見て、無理のない額で組めば大丈夫です。くわしくは金利と月々の返済の比べ方へ。
一括で払えるのに業者からローンをすすめられました。組んだほうが得ですか?
一括で払える人は、ローンにすると利息の分だけ総額が増えるので、無理に組まなくても大丈夫です。手元にお金を残したい理由がある人は、一部だけ借りる組み方もあります。くわしくは一括で払える人はローンを組まなくても大丈夫へ。
外壁塗装のローンは何年で組めばいいですか?
100万円を年3.5%で借りた例では、5年なら月々18,192円、10年なら月々9,889円です。月々の上限から借りる額と年数を決めると、利息の合計にも納得して選べます。くわしくは月々の上限から借りる額を逆算するへ。
一度ローンの審査に落ちたら、ほかの銀行も通りませんか?
審査はそれぞれの会社が独自の基準で行っていて、信用情報機関のCICは審査をしていません。開示で自分の信用情報を確かめ、借りる額や申し込む先を見直してから相談し直せます。くわしくは外壁塗装ローンが通らないときの見直し方へ。
自営業やパートでも外壁塗装のローンは組めますか?
りそな銀行のリフォームローンはパート・アルバイトの人も申し込め、学生と専業主婦(夫)は対象外です。三井住友銀行は20〜65歳で、前年度の税込年収200万円以上(個人事業主は所得金額)の安定した収入がある人が対象です(年金収入のみは対象外)。くわしくは自営業・パート・60代の人が見ておきたい条件へ。
60代・70代でも外壁塗装のローンは借りられますか?
ヌリカエローンは70歳未満、りそな銀行は66歳未満で申し込め、どちらも完済時80歳未満が条件です。住宅金融支援機構のグリーンリフォームローンには、60歳以上の人が利息だけを返す特例もあります。くわしくは自営業・パート・60代の人が見ておきたい条件へ。
ローンの審査にはどれくらい日数がかかりますか?
ヌリカエローンは審査の完了が最短即日で、ヌリカエのコラムでは申請から融資までを約1週間半としています。工事の契約の前に本審査の結果を受け取れるよう、日程に余裕を持って申し込みましょう。くわしくは審査にかかる日数は商品によって違うへ。
クレジットカードの分割払いで外壁塗装の費用を払えますか?
使えるかは、工事を頼む会社の支払い方法とカードの利用枠で決まり、分割の手数料もカード会社ごとに違います。外壁塗装に使えるローンと、利息を足した総額で並べてから決めると迷いません。くわしくは100万円を借りたときの月々と総額の早見表へ。
外壁塗装のローンは住宅ローン控除の対象になりますか?
対象になるかは工事の内容と、10年以上の分割返済などの条件で決まり、国税庁が増改築等の住宅ローン控除の要件を案内しています。自分の工事が当たるかどうかは、見積書を持って税務署で相談しましょう。くわしくは外壁塗装に使えるローンの4種類へ。
ヌリカエローンは誰でも使えますか?
ヌリカエから紹介を受けた施工会社のうち、取り扱う会社で工事する人が対象で、満18歳以上70歳未満・物件所有者の二親等以内などの条件があります。審査があり、結果によっては希望どおりに借りられないこともあるローンです。くわしくはヌリカエローンは取り扱う会社で工事する人が使えるへ。
契約したあとにローンが通らなかったらどうなりますか?
まず契約書に、ローンが通らなかったときの取り扱いが書かれているかを確かめます。困ったときは、身近な消費生活センターを案内する消費者ホットライン(188)が相談先です。くわしくは契約後にローンが通らなかったときは契約書を確かめるへ。
まとめ:外壁塗装のローンは見積もりを並べてから選ぶのがおすすめ
外壁塗装のローンは、どの商品が上かではなく、家の状況と借りる額で選びます。
借りる額は見積もりで決まるので、何社かの見積もりを並べてから種類を選び、本審査を済ませて契約すると迷いません。
業者のローンの案内を前に返事を保留していたり、審査に落ちたらどうしようと手が止まっていたりする人もいますよね。
何社かの見積もりが並べば借りる額が決まり、本審査を済ませてから契約に進めるので、契約後に通らないと分かる事態も避けやすくなります。
通らなかったときも借りる額を見直して出し直せるので、外壁の心配も落ち着いて片づけられますね。
- ヌリカエは利用料がかからず、全国5,000社以上の加盟会社から、地域で対応できる会社を最大4社まで紹介してもらえる
- ヌリカエで紹介された会社が取り扱っていれば、ヌリカエローン(審査あり・20万〜500万円・最長120回)も選べる
- 紹介される会社には、建設工事保険への加入や、建築関連法規・消費者契約法などの処罰実績がないことといった加盟基準がある
気になる電話は、アドバイザー相談を使う場合、最初はヌリカエのアドバイザーからで、いきなり複数の会社から電話が来る流れではありません。
紹介を受けても契約するかは自分で決められ、断りの連絡もお断り代行に任せられるサービスです。
借りる額を見積もりで決めてからローンを選びたい人には、ヌリカエが向いています。
\ 複数社をまとめて比較・しつこい個別交渉は不要 /